
AVVISO DI SICUREZZA E ALLERTA FRODI!
FS First Solutions Ltd è stata informata che terze parti non autorizzate stanno contattando privati tramite app di messaggistica (come WhatsApp e Telegram), social media ed e-mail, dichiarando falsamente di rappresentare o essere affiliati alla nostra società.
Vi preghiamo di prendere nota delle nostre rigorose policy operative.



FS Quant Best Europe
Dati generali
ISIN:
DE000VU5EEJ2
Data di lancio:
19.04.2023
Rischio:
Alto
Index Sponsor:
FS First Solutions Ltd
Emittente:
Vontobel
Obiettivo d'investimento
La strategia di investimento adottata è il frutto di un algoritmo che determina il timing di acquisto e vendita. Detto algoritmo si basa su un indicatore proprietario che identifica un canale di volatilità adattivo. Un filtro di stagionalità stabilisce se sovrappesare o sottopesare le posizioni. Lo stock picking è determinato da un rating quantitativo che considera anche i flussi di investimento ad alta frequenza delle mani forti. Il fund picking utilizza una logica quali-quantitativa. In ottica tattica di breve periodo è prevista la copertura del rischio attraverso un algoritmo di market timing che opera su futures.
Performance
Settori
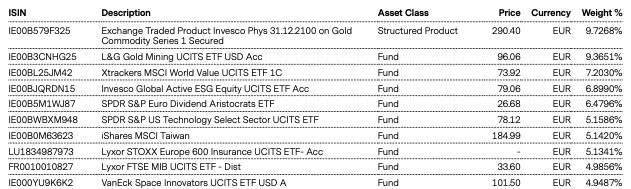
Top 10 Holdings
Commento dell'Index Sponsor
FS Quant Best Europe Index / Commento di settembre

Il mese di settembre ha delineato una fase di maggiore complessità sui mercati finanziari globali rispetto al recupero estivo, condizionata dalla rinnovata pressione sui rendimenti obbligazionari, dal rafforzamento del dollaro e dalla risalita delle quotazioni energetiche. La Federal Reserve ha ribadito un orientamento restrittivo, riaccendendo l'attenzione degli investitori sulla prospettiva di tassi d'interesse elevati più a lungo e inducendo a una più attenta valutazione sulla sostenibilità delle quotazioni azionarie.
In questo contesto, FS Quant Best Europe ha confermato un approccio dinamico e rigorosamente selettivo nell'ottimizzazione dell'asset allocation. Nel corso del mese la gestione ha ridotto le esposizioni a momentum globale, quantum computing e credito high yield, rafforzando contestualmente segmenti maggiormente coerenti con il nuovo scenario, tra cui biotech, tecnologia USA, Nasdaq, azionario cinese, obbligazionario governativo cinese e space economy. L'operatività già impostata per ottobre prosegue lungo questa direttrice, programmando ulteriori posizionamenti tattici su Nasdaq, biotech, bond cinesi e credito corporate euro a breve scadenza, finanziati mediante alleggerimenti su AT1, Regno Unito, Canada e Cina CSI300.
L'asset allocation complessiva mantiene un assetto diversificato tra equity globale e fattoriale, oro e titoli minerari auriferi, reddito fisso selezionato e liquidità residuale, con l'obiettivo prioritario di intercettare i trend strutturali più solidi preservando un rigoroso controllo della volatilità di portafoglio.
Top Holdings
Disclaimer: I rendimenti passati non sono indicativi o una garanzia per il futuro.
Maggiori dettagli su FS Quant Best Europe Index
Maggiori dettagli su FS Quant Best Europe Index
Disclaimer: Past performance is not an indicator or a guarantee of future performance.
More details on FS Quant Best Europe Index
More details on FS Quant Best Europe Index
▲
FS First Solutions LTD
37th Floor, One Canada Square, London E14 5AA, UK
Tel. +44 (0) 20 7712 1521
Email: infohidden
FS First Solutions Ltd è regolamentata dalla Financial Conduct Authority del Regno Unito (FCA) ed è abilitata a operare in Italia come impresa di investimento extra comunitaria in libera prestazione di servizi dalla CONSOB.
Copyright © 2010-2026 First Solutions. Tutti i diritti riservati.
FS First Solutions LTD, 37th Floor, One Canada Square, London E14 5AA, UK - Tel. +44 (0) 20 7712 1521 - Email: infohidden
FS First Solutions Ltd è regolamentata dalla Financial Conduct Authority del Regno Unito (FCA)
ed è abilitata a operare in Italia come impresa di investimento extra comunitaria in libera prestazione di servizi dalla CONSOB.
Copyright © 2010-2026 First Solutions. Tutti i diritti riservati.