
AVVISO DI SICUREZZA E ALLERTA FRODI!
FS First Solutions Ltd è stata informata che terze parti non autorizzate stanno contattando privati tramite app di messaggistica (come WhatsApp e Telegram), social media ed e-mail, dichiarando falsamente di rappresentare o essere affiliati alla nostra società.
Vi preghiamo di prendere nota delle nostre rigorose policy operative.



FS LVT Dynamic
Dati generali
ISIN:
DE000VC5LQA2
Data di lancio:
28.10.2024
Rischio:
Alto
Index Sponsor:
FS First Solutions Ltd
Emittente:
Vontobel
Obiettivo d'investimento
La strategia dell'Indice mira a generare performance a lungo termine, minimizzando la volatilità. Questo obiettivo si realizza attraverso una selezione mirata di titoli, sviluppata attraverso un approccio che integra: valutazioni fondamentali e analisi quantitativa; condizioni macroeconomiche, volatilità, correlazione e performance storiche.
Performance
Settori
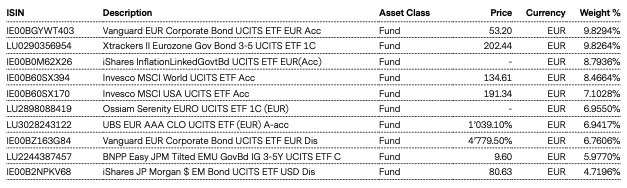
Top 10 Holdings
Commento dell'Index Sponsor
FS LVT Dynamic Index / Commento di settembre

Il quadro macroeconomico globale conserva un'impostazione favorevole ma selettiva. Il riacutizzarsi delle tensioni geopolitiche internazionali ha rinnovato le pressioni sui corsi energetici, inducendo la Federal Reserve a una nuova stretta monetaria per arginare le dinamiche inflattive, con una conseguente risalita dei rendimenti obbligazionari statunitensi. La divergenza con la BCE sostiene un orientamento moderatamente favorevole al dollaro, mentre l'incremento dei tassi d'interesse riduce l'attrattività dell'oro, declassato a un profilo di bassa convinzione.
Nonostante la tenuta di fondo dei listini, il quadro congiunturale suggerisce la sospensione degli acquisti tattici. Il deterioramento dell'ampiezza di mercato impone cautela sui segmenti a media e bassa capitalizzazione, unitamente a una revisione al ribasso delle strategie equipesate; l'azionario europeo passa contestualmente in leggero sottopeso relativo. Sul piano della rotazione settoriale, si riduce l'esposizione su industriali e finanziari negli Stati Uniti, mentre il comparto sanitario conferma una solida resilienza. Il settore tecnologico si attesta su una posizione neutrale, sostenuto dal rimbalzo dei semiconduttori, sebbene la marcata concentrazione della performance su poche mega-cap continui a richiedere un rigoroso approccio selettivo.
Coerentemente, l'asset allocation di FS LVT Dynamic Index mantiene un leggero sottopeso azionario rispetto al target, preservando flessibilità operativa per intervenire su eventuali picchi di volatilità. Il portafoglio bilancia tale assetto mediante un'allocazione obbligazionaria a elevato carry, volta a generare rendimento anche in fasi di liquidità ridotta. La gestione proseguirà nel monitoraggio congiunto di inflazione e mercato del lavoro USA, sfruttando la flessibilità quantitativa per intercettare le rotazioni settoriali e geografiche più efficienti.
Top Holdings
Disclaimer: I rendimenti passati non sono indicativi o una garanzia per il futuro.
Maggiori dettagli su FS LVT Dynamic Index
Maggiori dettagli su FS LVT Dynamic Index
Disclaimer: Past performance is not an indicator or a guarantee of future performance.
More details on FS LVT Dynamic Index
More details on FS LVT Dynamic Index
▲
FS First Solutions LTD
37th Floor, One Canada Square, London E14 5AA, UK
Tel. +44 (0) 20 7712 1521
Email: infohidden
FS First Solutions Ltd è regolamentata dalla Financial Conduct Authority del Regno Unito (FCA) ed è abilitata a operare in Italia come impresa di investimento extra comunitaria in libera prestazione di servizi dalla CONSOB.
Copyright © 2010-2026 First Solutions. Tutti i diritti riservati.
FS First Solutions LTD, 37th Floor, One Canada Square, London E14 5AA, UK - Tel. +44 (0) 20 7712 1521 - Email: infohidden
FS First Solutions Ltd è regolamentata dalla Financial Conduct Authority del Regno Unito (FCA)
ed è abilitata a operare in Italia come impresa di investimento extra comunitaria in libera prestazione di servizi dalla CONSOB.
Copyright © 2010-2026 First Solutions. Tutti i diritti riservati.